拿到机关事业单位退休人员的养老金核定表,很多人第一眼盯着“金额”,第二眼就开始疑惑:同样的工龄、同样的职称,甚至同一年退休炒股配资官方网平台,为什么养老金差了一截?
答案往往藏在一个不太起眼、但极其“要命”的栏里:缴费指数。更具体地说,是“视同缴费指数”里的那一段——退休补贴指数。
它不只是一个数字而且影响的是两笔钱:基础养老金、过渡性养老金;而在现在和未来几年退休的机关事业单位工作人员,这两笔钱恰恰又占了养老金的大头。补贴指数的高低,最后落在你卡里的,就是实打实的差距。
先把三个指数讲清楚:你核定表上的“三个数字”到底在干什么
机关事业单位退休人员的养老金核定表里,缴费指数一栏一般会出现三个数字:
视同缴费指数;实际平均缴费指数;平均缴费指数。这三个数字不是摆设,它们之间的关系非常直接:
平均缴费指数 = 视同缴费指数与实际平均缴费指数的平均结果。
而平均缴费指数,是用来计算基础养老金的关键参数之一。
很多人以为“我后面实际缴费几年交得多就能拉上去”,但现实是:对现在或未来几年退休的人来说,视同缴费年限仍然大幅高于实际缴费年限。也就是说,在你这一代人的养老金结构里,“视同”的影响力仍然很强。
于是问题就变得非常清晰了:
视同缴费指数高不高 → 决定平均缴费指数高不高 → 直接决定基础养老金高不高。
基础养老金属于统筹养老金,是养老金里分量很重的一部分。你把它理解成“最稳、最硬”的那块也不为过。
真正的关键:视同缴费指数不仅影响基础养老金,还要单独算过渡性养老金
如果说基础养老金是“底盘”,那么很多机关事业单位退休人员还有一笔更容易拉开差距的钱:过渡性养老金。
视同缴费指数除了参与“平均缴费指数”的计算、从而影响基础养老金之外,它还会被单独拿出来,用于计算过渡性养老金。
而在最近几年退休的人群里,一个非常常见的现象是:
过渡性养老金几乎都要高于基础养老金,或者至少与基础养老金持平。
这句话分量很重。因为它意味着:你只盯基础养老金是不够的;你视同缴费指数里的“关键部分”一旦偏低,两笔钱都要被压下去。
所以,当我们讨论“视同缴费指数的重要性”,本质上是在讨论:它怎么在你养老金的两条主干上同时发力。
视同缴费指数由三部分构成,而退休补贴指数占比最高
机关事业单位的视同缴费指数,通常由三部分组成:
职务或岗位指数;薪级或界别指数;退休补贴指数。
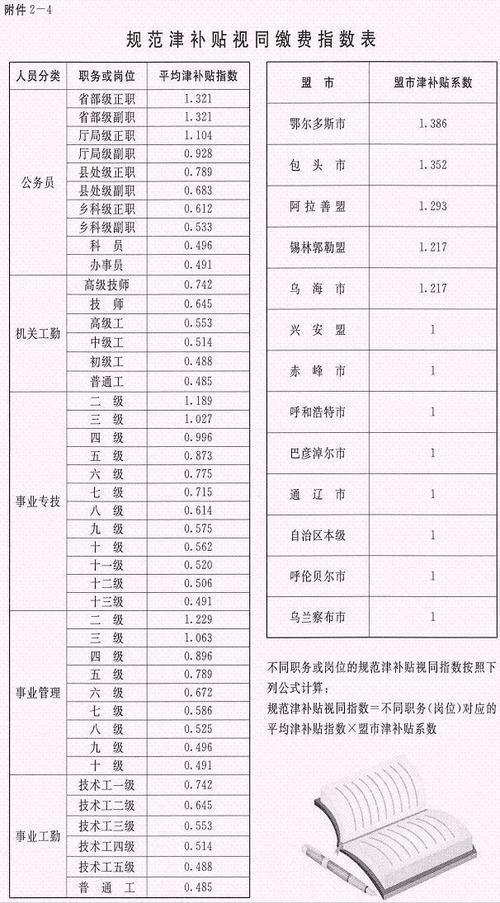
很多人看到“岗位、薪级”就觉得是主体,补贴只是附加项。但恰恰相反:在这三项里,退休补贴指数所占比例往往最高,是真正的“大头”。
以内蒙古自治区为例(在内蒙古办理退休),我们用同为副高级专业技术人员的不同档次做一个对照,你会立刻明白“补贴指数”到底有多重。
用数据说话:同是副高,补贴指数占了视同指数的43%—44%。
情况一:副高五级(假设薪级41级)
岗位指数:0.492;薪级指数:0.611;退休补贴指数:0.873;合计视同缴费指数:1.979。
这时候你算一下占比:退休补贴指数0.873,占1.979的比例约44%。也就是说,视同缴费指数里几乎一半,靠的就是补贴指数。
情况二:副高六级(假设薪级39级)
岗位指数:0.451;薪级指数:0.560;退休补贴指数:0.775;合计视同缴费指数:1.786;补贴指数占比约43%。
情况三:副高七级(假设薪级37级)
岗位指数:0.420;薪级指数:0.513;退休补贴指数:0.715;合计视同缴费指数:1.648;补贴指数占比约43%。
把三个档次放在一起,你会发现一个非常稳定的结论:
在副高群体里,退休补贴指数占视同缴费指数的43%到44%左右。
这不是“偶然”,而是一种结构性设计:补贴指数就是被放在视同指数里承担关键权重的那一项。
为什么说它“决定待遇”?因为它几乎等于过渡性养老金的半壁江山
前面说过,视同缴费指数会单独用于计算过渡性养老金。那么既然补贴指数在视同缴费指数里占了43%—44%,换句话说:它折算到过渡性养老金里,也可以确定为贡献了过渡性养老金的43%—44%左右。
这还只是过渡性养老金这一条线。
别忘了它还通过视同缴费指数→平均缴费指数→基础养老金,继续影响基础养老金。
因此,如果我们把“基础养老金 + 过渡性养老金”这两项合在一起看,沿着这个逻辑推下去,会得到一个更直观、也更震撼的判断:
退休补贴指数对“基础养老金与过渡性养老金之和”的影响,可能达到50%左右。
很多人养老金差距看起来像是“岗位差、工龄差、地区差”,但当你把核定表里的数字拆开,往往会发现:真正把差距放大的,是补贴指数这根杠杆。
你该怎么看自己的核定表?抓住三个要点,别被“合计数”糊弄
如果你已经拿到核定表,或者正在做退休前的待遇预估,有三件事特别值得你去核对、去追问:
第一,看“视同缴费指数”内部的构成
岗位指数、薪级指数、补贴指数分别是多少?补贴指数占比有没有明显偏低?同岗位同薪级的人,为什么补贴指数不同?这些都不是小问题。
第二,不要只比较“平均缴费指数”,要回头追“视同缴费指数”
平均缴费指数是结果,视同缴费指数是原因。现在或未来几年退休的人群里,视同年限影响仍然很大,视同指数就是你绕不过去的核心变量。
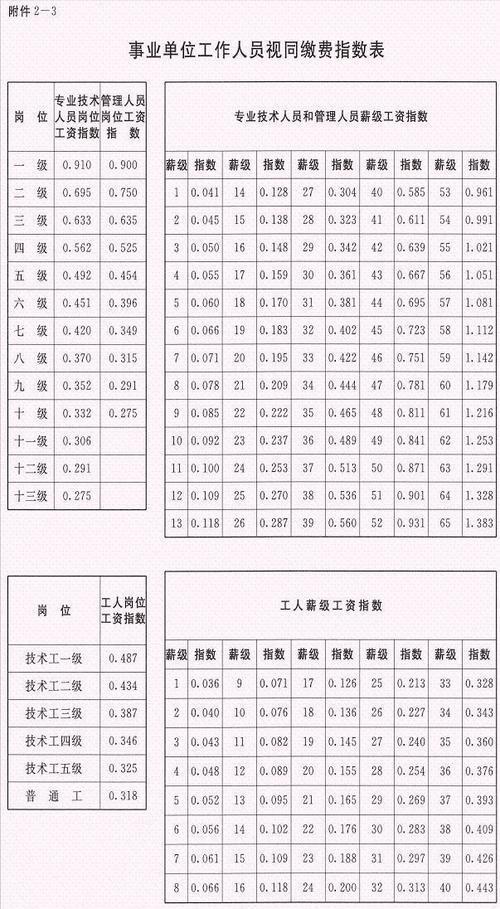
第三,把过渡性养老金单拎出来看
最近几年过渡性养老金普遍较高,甚至与基础养老金持平。只要过渡性养老金在你待遇里占比不低,那补贴指数的权重就一定会被放大。
写在最后:别把“补贴指数”当附加项,它是决定你两笔主钱的核心项
很多退休人员最吃亏的一点,是把养老金核定当成“算出来就只能认”。但机关事业单位养老金的核定,很多关键差异并不是“玄学”,而是清清楚楚落在指数上的制度结构。
视同缴费指数决定平均缴费指数,平均缴费指数影响基础养老金;视同缴费指数又单独参与过渡性养老金计算。而在视同缴费指数内部,退休补贴指数占了43%—44%的大头。
你说它重不重要?
它重要到——你只要把这一项看懂,很多“为什么我比别人少”的疑问,就能找到答案;也重要到——你只要把这一项忽略,很多该争取、该核对的细节炒股配资官方网平台,就会被你自己错过。
名鼎配资提示:文章来自网络,不代表本站观点。
沪深京指数
热点资讯